

不動産マガジンBLOG
相続した土地を売却する流れ|名義変更から査定まで
相続した土地を売却したいと思っても、「何から始めればよいのか」「名義変更や相続人同士の話し合いは必要なのか」「税金や費用はいくらかかるのか」と、不安を感じる方は少なくありません。
土地は権利関係や境界、法令上の制限など、売却前に確認すべき項目が多いためです。
この記事では、相続した土地を売却するまでの流れをはじめ、必要書類、査定額を左右するポイント、税金・費用、共有名義や管理上の注意点までわかりやすく解説します。
事前に確認すべきことを押さえ、納得できる売却へ進むためにお役立てください。
1. 相続した土地を売却する流れを名義変更から査定までわかりやすく解説
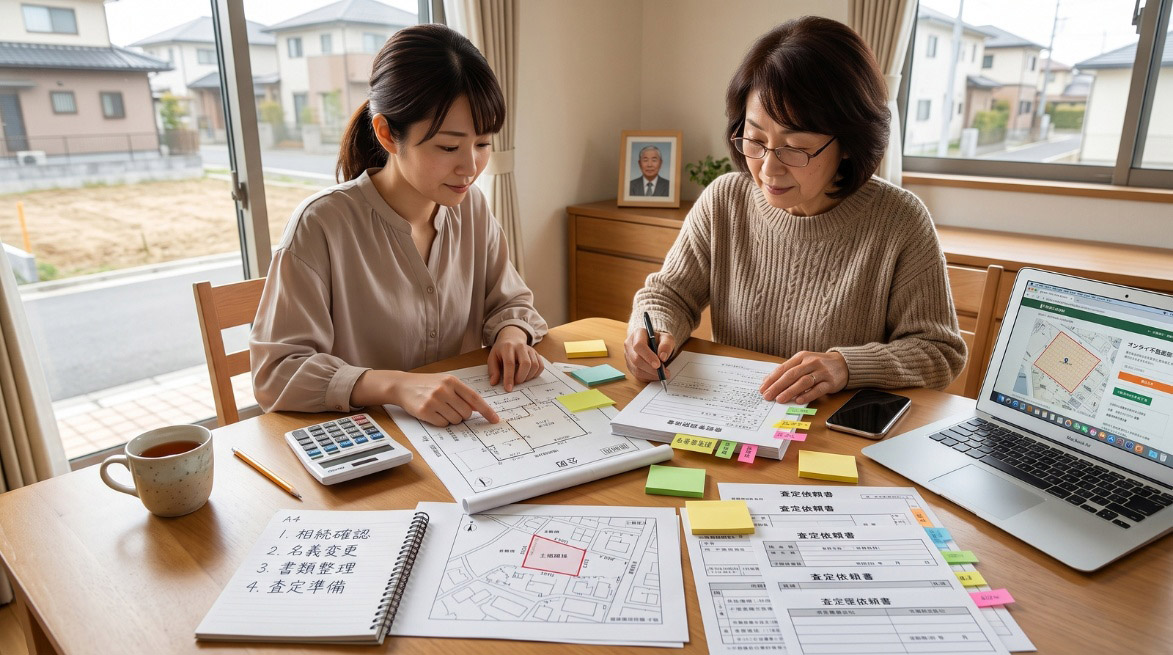
相続した土地の売却は、買主探しより先に相続関係と名義を整理することが重要です。基本は、相続登記、共有者との調整、境界・資料の確認、査定、売却活動の順に進めます。
手続きが未完了でも不動産会社へ相談や査定を依頼することはできますが、実際に売却するためには所有者を確定させる必要があります。
1-1. 売却までの全体手順
相続した土地を売却するときは、権利関係を整えてから価格を確認し、売却条件を決める流れが基本です。最初から売却活動を始めると、相続人の合意や境界の問題が後から判明し、契約が遅れるおそれがあります。
- 登記簿で現在の名義人を確認する
- 遺言書や遺産分割協議により相続人を整理する
- 相続登記を行い、売却できる名義に変更する
- 共有者がいる場合は売却方針や費用負担を話し合う
- 境界標、地積測量図、接道状況を確認する
- 不動産会社へ査定を依頼して売出価格を検討する
- 媒介契約、販売活動、売買契約、決済・引渡しへ進む
境界の明示や測量などか必要かどうかは土地の状況で異なるため、早い段階で不動産会社や専門家に確認すると進めやすくなります。
1-2. 相続登記を済ませる理由
相続または遺贈で取得した、亡くなった方が住んでいた家屋とその敷地を一定の期間内に売却した場合、譲渡所得から最高3,000万円を控除できる特例があります。
これを空き家の3,000万円特別控除といい、譲渡所得税を減らせる可能性があります。 なお、取得した相続人が3人以上の場合、控除額は最高2,000万円です。売却期限は、相続開始日から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までです。
- 亡くなった方が原則として一人で住んでいた家屋か
- 家屋の建築時期などが要件を満たしているか
- 相続後、貸付けや居住などに使用していないか
- 耐震改修や解体の要件、売却代金1億円以下の要件を満たすか
- 取得費加算
など、他の特例との関係に問題がないか適用には市区町村の確認書などを添えた確定申告が必要で、条件も複雑です。契約前に不動産会社に相談の上、税務署へのご確認をおすすめします。
1-3. 遺産分割協議が必要なケース
遺言書がなく、相続人が複数いる場合には、誰が相続した土地を取得するかを決める遺産分割協議が必要になることがあります。遺産分割協議とは、相続人全員で遺産の分け方を話し合い、合意内容を書面にまとめる手続きです。
土地を一人が相続して売却するのか、複数人の共有名義にするのかによって、その後の手間が変わります。
| 分け方 | 特徴 | 売却時の注意点 |
|---|---|---|
| 単独相続 | 一人の相続人が土地を取得する | 売却判断をまとめやすい一方、代償金の調整が必要な場合がある |
| 共有相続 | 複数の相続人が持分を持つ | 土地全体を売却するには原則として共有者全員の合意が必要 |
| 換価分割 | 売却後に代金を分配する | 売却価格、費用、分配方法を事前に明確にすることが大切 |
話し合いがまとまらないままでは売却が進みにくいため、早めに相続人間で意向を確認することが大切です。
1-4. 売却に必要な期間
相続した土地の売却にかかる期間は、相続登記や遺産分割の状況、測量の必要性、買主が見つかるまでの期間によって大きく変わります。
名義変更や相続人間の協議が済んでいる土地なら、査定から販売開始までは比較的進めやすいでしょう。一方で、境界が不明確な土地、共有者が多い土地、相続人の所在確認が必要な土地は、準備に時間を要する場合があります。
一般に売却活動は数か月程度を見込むことが多いものの、需要や価格設定によって成約時期は異なります。期限がある場合は、希望時期を不動産会社へ伝え、通常売却だけでなく買取を含めた選択肢も比較しましょう。
1-5. 必要書類
相続した土地の売却では、相続登記用の書類と売買契約・決済用の書類が必要になります。すべてを最初から揃えられなくても査定や相談は可能ですが、手元にある資料を確認しておくと価格判断や売却準備が円滑です。
- 登記識別情報または登記済権利証
- 本人確認書類、印鑑証明書、実印
- 固定資産税納税通知書・固定資産評価証明書
- 登記事項証明書
- 地積測量図、公図、境界確認書
- 相続関係が分かる戸籍謄本類
- 遺言書または遺産分割協議書
- 相続登記後の登記情報
必要書類は取引内容や相続方法によって異なるため、不動産会社、司法書士、土地家屋調査士などの案内に従って準備しましょう。
1-6. 相続税の申告期限
相続税は、相続したすべての財産の価額などを基に計算し、基礎控除額を超える場合に申告・納付が必要となる税金です。申告が必要な場合の期限は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。
土地を売却するかどうかにかかわらず、相続税の申告要否は確認しておく必要があります。相続税の納付資金を確保するために土地売却を検討する場合でも、売却に時間がかかる可能性を踏まえて早めに準備しましょう。
税額や特例の適用は相続財産全体や相続人の状況で変わるため、税理士へ相談することが安心です。
1-7. 土地を売らない選択肢
相続した土地は、必ずしもすぐに売却しなければならないわけではありません。利用価値や維持費、将来の管理負担を比較したうえで、保有、賃貸、土地活用、相続土地国庫帰属制度の利用可能性などを検討できます。
ただし、利用予定のない土地を持ち続けると、固定資産税、草刈り、近隣対応、境界管理などの負担が続きます。
売却以外の選択肢を考える場合も、現在の査定額を知っておくと、保有するメリットと売るメリットを判断しやすくなります。
活用の可否は立地、法令上の制限、接道条件によって異なるため、個別の土地条件を確認することが必要です。
2. 売却前に確認したい土地の権利と状況
相続した土地の売却では、土地の広さや所在地だけでなく、誰が権利を持つか、境界が明確か、建築できる道路条件を満たすかを確認します。
事前確認が不十分だと、査定額が変わったり、買主との交渉が長引いたりするため注意が必要です。
2-1. 登記簿の名義
まず確認したいのは、登記事項証明書に記載されている所有者の名義です。亡くなった親や祖父母の名義のままなら、相続登記を行って売却できる状態に整える必要があります。
登記簿では所有者のほか、土地の所在地、面積、抵当権などの担保権、地役権といった権利関係も確認できます。金融機関の抵当権が残っている場合は、ローン完済や抹消登記の手続きが必要になることがあります。
登記内容と現況が一致しない場合もあるため、古い資料だけで判断せず、不動産会社や司法書士に確認しましょう。
2-2. 境界の確定状況
土地の境界が明確かどうかは、相続した土地を安心して売却するための重要な確認事項です。境界標が残っているか、隣地所有者との境界確認書があるか、地積測量図があるかを確認しましょう。境界が不明確な場合、買主から確定測量図の提出を求められることがあります。
| 確認資料・項目 | 確認できる内容 | 注意点 |
|---|---|---|
| 地積測量図 | 測量時点の土地面積や境界点 | 古い図面では現況と差がある場合がある |
| 境界標 | 現地での境界位置の目安 | 欠損・移動している可能性も確認する |
| 境界確認書 | 隣地所有者との確認状況 | 作成時期や対象地を確認する |
| 確定測量図 | 隣地・道路との境界確認後の測量成果 | 作成には期間と費用がかかる場合がある |
すべての土地で確定測量が必須になるわけではありませんが、境界に不安がある場合は土地家屋調査士へ相談を検討しましょう。
2-3. 接道条件
接道条件とは、土地がどの道路に、どの程度接しているかという条件です。建物を建築・再建築できるか、車両が出入りしやすいか、上下水道工事がしやすいかなどに影響するため、売却価格にも関わります。
特に建築基準法上の道路へ十分に接していない土地は、再建築の可否や建築計画に制限が出る可能性があります。
- 前面道路が建築基準法上の道路に該当するか
- 道路に接する間口や接道長がどの程度あるか
- 私道の場合に通行・掘削の承諾が必要か
- 道路幅員が狭く、車両の進入に制約がないか
- セットバックが必要な道路に該当するか
接道に課題がある土地でも売却できないとは限りませんが、利用方法が限定されるため、査定時に正確な情報を伝えることが大切です。
3. 土地の査定額を左右するポイント
土地の査定額は、面積に単価を掛けるだけでは決まりません。立地、周辺相場、土地の形状、道路との関係、建築規制、インフラの状況などを総合的に確認して、不動産会社が売却可能性を判断します。
査定価格と実際の成約価格は異なる場合があるため、根拠を比較することが重要です。
3-1. 立地と周辺相場
立地は相続した土地の査定額を左右する大きな要素です。最寄り駅やバス停までの距離、生活施設、学校、商業施設、周辺環境、災害リスクなどが購入希望者の需要に影響します。
周辺で実際に成立した取引価格や、現在売り出されている競合物件も重要な判断材料です。国土交通省の不動産情報ライブラリでは、不動産取引価格や地価公示、都市計画情報などを確認できます。
ただし、公的な取引情報や周辺相場だけで個別土地の価格が決まるわけではなく、形状や接道なども併せて評価されます。
3-2. 土地の形状
土地の形状は、建物の配置や駐車場の取りやすさ、分筆のしやすさに関係するため、査定額へ影響します。
整形地と呼ばれる四角形に近い土地は利用計画を立てやすい一方、旗竿地や細長い土地、傾斜地などは用途が限られる場合があります。
- 正方形・長方形に近く、建物を配置しやすいか
- 間口が十分にあり、車の出入りがしやすいか
- 高低差、擁壁、傾斜などの工事負担がないか
- 不整形地で、利用できない部分が多くないか
- 分筆して売却できる規模や形状か
形状に課題がある土地でも、隣地所有者への売却や駐車場用地など、条件に応じた活用・売却方法を検討できる場合があります。
3-3. 法令上の制限
土地には、用途地域、建ぺい率、容積率、高さ制限、景観規制など、利用方法を定める法令上の制限があります。用途地域とは、住居系、商業系、工業系など、地域ごとに建築できる建物の用途を定めた制度です。
| 確認項目 | 価格・売却への影響 |
|---|---|
| 用途地域 | 建てられる建物の種類や利用方法に影響する |
| 建ぺい率・容積率 | 建築可能な建物規模の目安になる |
| 市街化区域・市街化調整区域 | 建築や開発の可否・許可条件が変わる |
| 道路・セットバック | 有効宅地面積や再建築計画に影響する |
| 土砂災害・浸水想定区域 | 買主の判断や価格交渉に影響する場合がある |
法令上の制限は自治体の都市計画情報などで確認でき、個別の建築可否については行政窓口や専門家への確認が必要です。
4. 相続した土地を有利に売るための不動産会社の選び方
相続した土地の売却では、査定額の高さだけで不動産会社を選ばないことが大切です。相続手続き、共有者調整、境界、測量、税金などの課題を踏まえ、地域の売却需要と土地の特性を説明できる会社を比較しましょう。
4-1. 相続不動産の実績
相続不動産の相談経験がある不動産会社は、売却活動だけでなく、相続登記や測量が必要になった場合の相談先を案内できる可能性があります。
相続した土地では、名義が故人のまま、共有者が複数いる、資料が不足しているといった事情が珍しくありません。そのため、土地の販売力に加えて、状況を整理しながら進める対応力を確認しましょう。
- 相続した土地や空き地の相談に対応しているか
- 地域の成約事例や買主層を把握しているか
- 司法書士や土地家屋調査士などと連携できるか
- 共有名義や境界不明の案件について説明できるか
- 通常売却と買取の違いを分かりやすく示すか
実績の件数だけでなく、自分の土地と似た課題に対してどのような進め方を提案するかを確認するとよいでしょう。
4-2. 査定額の根拠
査定額は高ければよいとは限らず、売出価格が相場とかけ離れると、販売が長期化する可能性があります。複数社に査定を依頼し、価格そのものだけでなく、査定の根拠や販売戦略を比較することが重要です。
| 確認したい内容 | 見るポイント |
|---|---|
| 周辺の成約事例 | いつ、どのような条件の土地が売れたか |
| 競合物件 | 現在売り出されている土地との違い |
| 価格調整の考え方 | 反響が少ない場合の見直し時期や方法 |
| 販売方法 | 広告媒体、既存顧客への紹介、業者間流通の方針 |
| 測量・解体等の費用 | 売却前に必要となり得る費用を織り込んでいるか |
査定価格は成約価格を保証するものではないため、説明に納得できる会社を選ぶことが、適正な条件での売却につながります。
4-3. 媒介契約の種類
不動産会社へ売却を依頼する際は、媒介契約を結びます。媒介契約には一般媒介、専任媒介、専属専任媒介があり、依頼できる会社数や売主への報告義務などが異なります。
一般媒介は複数社へ依頼できる一方、各社の販売活動が分散する場合があります。専任媒介と専属専任媒介は一社に依頼する形式で、窓口を一本化しやすい点が特徴です。
どの契約が適しているかは、土地の需要、売却期限、依頼先への信頼度によって変わるため、契約内容や報告方法を十分に確認して選びましょう。
5. 相続した土地の売却で発生する税金と費用
相続した土地の売却では、仲介手数料だけでなく、譲渡所得税、登記費用、測量費用などが発生する可能性があります。手取り額を考える際は、売却価格だけを見るのではなく、税金と諸費用を差し引いた金額を事前に試算することが大切です。
5-1. 譲渡所得税
相続した土地を売却して利益が出た場合、譲渡所得税と住民税が課税される可能性があります。譲渡所得は、原則として売却価格から取得費、売却にかかった費用、特別控除額などを差し引いて計算します。
相続によって取得した土地は、被相続人が取得した時点を引き継いで所有期間を判定するため、短期譲渡か長期譲渡かの判断には注意が必要です。
取得費が分からない場合には概算取得費を用いるケースもありますが、税負担に差が出ることがあります。税率や控除の適用は状況で変わるため、売買契約前に税理士や税務署へ確認しましょう。
5-2. 相続税の取得費加算
相続税を納めた人が、相続開始の翌日から一定期間内に相続財産を売却した場合、相続税額の一部を土地の取得費に加算できる特例があります。これを相続税額の取得費加算の特例といい、譲渡所得を減らせる可能性があります。
適用期限は原則として、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
- 相続税を実際に納付しているか
- 売却する土地が相続または遺贈で取得した財産か
- 定められた期限内に売却しているか
- 加算できる相続税額を適切に計算できるか
- 他の特例との関係に問題がないか
特例の適用可否や計算は複雑になりやすいため、相続税申告を担当した税理士などへ早めに相談することをおすすめします。
5-3. 仲介手数料
仲介手数料は、不動産会社の仲介により土地の売買契約が成立した際に支払う成功報酬です。宅地建物取引業法により上限額が定められており、売買価格が400万円を超える場合は、一般に「売買価格×3%+6万円」に消費税を加える速算式が用いられます。
| 主な費用 | 内容 |
|---|---|
| 仲介手数料 | 不動産会社の仲介によって成約した場合の成功報酬 |
| 測量費用 | 確定測量や境界確認が必要な場合に発生することがある |
| 登記費用 | 相続登記、抵当権抹消登記などにかかる費用 |
| 印紙税 | 売買契約書に課される税金 |
| 譲渡所得税等 | 売却益が生じた場合に課税される可能性がある |
土地の状況によっては、残置物処分、造成、解体、境界標復元などの費用も必要になるため、査定時に確認しておきましょう。
6. 相続した土地を売却するときの注意点
相続した土地の売却では、共有者との合意、管理上の責任、売却後のトラブル防止を意識する必要があります。
特に権利関係や土地の状態を曖昧にしたまま進めると、契約条件の変更や引渡し後の紛争につながる可能性があります。
6-1. 共有名義の売却
兄弟姉妹など複数人が土地を相続した場合、共有名義になっていることがあります。共有土地全体を売却するには、原則として共有者全員の合意が必要です。
一部の共有者だけで土地全体を売ることはできず、売却方針、価格、仲介会社、費用負担、売却代金の分配を事前に話し合う必要があります。
- 共有者全員の住所・連絡先を確認する
- 各共有者の持分割合を登記簿で確認する
- 売却する意思と希望条件を共有する
- 測量費用、仲介手数料、税金の負担を整理する
- 売却代金の分配方法を合意しておく
共有者間で意見がまとまらない場合は、安易に進めず、司法書士や弁護士などの専門家へ相談することも必要です。
6-2. 空き地の管理責任
売却までの間も、土地の所有者には管理責任があります。相続した土地を放置すると、雑草の繁茂、不法投棄、害虫の発生、境界標の紛失、近隣からの苦情などにつながるおそれがあります。
| 管理項目 | 主なリスク | 対応例 |
|---|---|---|
| 草木の手入れ | 害虫、見通し悪化、近隣トラブル | 定期的な草刈りや剪定を行う |
| 不法投棄対策 | 処分費用や周辺環境の悪化 | 現地確認、看板、必要に応じた柵の設置 |
| 境界標の確認 | 紛失により境界確認が難しくなる | 写真保存や専門家への確認を行う |
| 現地の安全確認 | 倒木、擁壁破損、陥没など | 定期巡回し、危険箇所を早めに対処する |
遠方に住んでいて管理が難しい場合は、管理サービスや不動産会社への相談も含め、放置しない方法を検討しましょう。
6-3. 契約不適合責任
契約不適合責任とは、引き渡した土地が契約内容に適合しない場合に、売主が買主に対して負う可能性がある責任です。たとえば、説明していなかった越境、地中埋設物、土壌汚染、境界に関する問題などが後から判明すると、契約内容によっては補修、代金減額、損害賠償などの請求につながる可能性があります。
相続した土地では、売主自身が過去の利用状況を詳しく把握していないことも少なくありません。
分からない事項を無理に断定せず、把握している事実と不明な点を不動産会社へ正確に伝え、告知書や契約条件を適切に整えることが大切です。
7. 相続した土地の売却は早めの査定と専門家への相談が重要
相続した土地の売却を円滑に進めるには、名義、共有者、境界、税金を早めに確認し、現在の売却可能性を把握することが重要です。
相続登記や測量が未了でも、まず査定を受けて課題を整理すれば、必要な手続きと売却時期の見通しを立てやすくなります。
7-1. ファミティホームに相談するメリット
南大阪エリアで相続した土地の売却を検討している場合は、地域の相場や購入希望者の動きを踏まえて相談できる窓口を選ぶことが大切です。
ファミティホームでは、不動産の売却、購入、賃貸、リフォームなど、住まいに関する幅広い相談に対応しています。相続した実家や空き家、土地のように複数の課題が重なる不動産についても、状況を確認しながら進め方を検討できます。
名義変更、共有者、境界、土地活用などの悩みがある場合も、まずは現状を伝え、必要に応じた相談先を整理するとよいでしょう。
7-2. 相続土地の無料査定を依頼する
相続した土地を売却するか迷っている段階でも、無料査定を依頼しておくと判断材料を増やせます。査定では土地の面積だけでなく、立地、接道、形状、法令上の制限、周辺相場などを踏まえて売却価格の目安を確認します。
- 売却した場合のおおよその価格を知りたい
- 相続登記や境界確認にどの程度の準備が必要か知りたい
- 共有者がいる土地の進め方を整理したい
- 売却にかかる費用や手取り額を確認したい
- 保有、活用、売却のどれがよいか比較したい
査定額は成約価格を保証するものではありませんが、売却計画を立てるための重要な出発点になります。
7-3. 売却を検討中の土地を相談する
相続した土地は、売却を急ぐケースもあれば、相続人間の調整や測量を進めながら時間をかけて検討するケースもあります。ファミティホームへ相談する際は、登記名義、相続人の状況、土地の資料、売却希望時期など、分かる範囲の情報を伝えると話が進めやすくなります。
土地や空き家の売却だけでなく、住み替え、リフォーム、賃貸、土地活用なども含めて検討したい場合は、総合窓口として相談する方法があります。
相続登記が終わっていない、境界が分からないといった状態でも、まずは不動産売却査定や土地・空き家の相談を利用し、次に行うべき手続きを整理しましょう。
まとめ
相続した土地の売却は、名義変更や相続人間の合意を整えたうえで、土地の価値と売却条件を見極めることが重要です。判断の軸となるのは、登記名義、共有者の有無、境界・接道状況、法令上の制限、維持管理の負担です。
売却価格だけで決めず、査定額の根拠、販売戦略、税金・諸費用を含めた手取り額で比較しましょう。まずは登記簿や固定資産税の資料を確認し、相続関係と土地の現況を整理してください。
売却以外に活用や保有も含めて検討したい場合も、早めの相談が安心です。ファミティホームでは相続した土地の無料査定から売却、空き家・相続に関する総合相談まで対応しています。
