

不動産マガジンBLOG
リースバックとは?家を売却した後も住み続ける仕組み
住宅ローンの返済や老後資金への不安を抱えながら、「自宅を手放さずに資金を確保できないだろうか」と悩む方は少なくありません。住み慣れた家を離れたくない一方で、売却や住み替えの判断には迷いが生まれやすいものです。
リースバックは、自宅を売却した後も賃貸として住み続けられる仕組みです。
ただし、売却価格や家賃、契約期間など、事前に確認したいポイントもあります。
この記事では、リースバックの基本的な仕組みやメリット・注意点、ほかの売却方法との違い、利用までの流れをわかりやすく解説します。自分に合った住まいと資金の選択を考える際に、ぜひ参考にしてください。
1. リースバックとは、家を売却した後も住み続けられる仕組みです
自宅を現金化しながら、引っ越さずに今の住まいで暮らせる方法がリースバックです。
売却後は所有者ではなく賃借人となり、家賃を支払います。売却価格だけで判断せず、家賃、契約期間、更新条件、修繕費の負担まで確認することが重要です。
1-1. 売却後は買主と賃貸借契約を結ぶ
リースバックでは、不動産会社などの買主へ自宅を売却した後、その買主と賃貸借契約を結びます。
通常の売却なら引渡し後に退去しますが、リースバックでは売買と賃貸の契約を組み合わせるため、同じ家に住み続けることが可能です。ただし、住み続けられる期間や更新の可否は契約内容によって異なります。
- 自宅を事業者などへ売却する
- 売却代金を受け取る
- 買主を貸主とする賃貸借契約を結ぶ
- 毎月の家賃を支払いながら居住する
1-2. まとまった資金を得ながら自宅に住める
リースバックの大きな特徴は、住み慣れた自宅から転居せずに売却代金を受け取れる点です。
老後の生活資金、住宅ローンの返済、事業資金、住み替え準備など、まとまった資金が必要な場面で検討されます。一方で、売却後には毎月の家賃負担が発生するため、受け取る金額だけでなく、その後の収支計画も立てる必要があります。
1-3. 所有権は買主へ移る
リースバックでは、売買契約が成立して引渡しを行うと、住宅の所有権は買主へ移転します。住み続けていても、自宅を所有している状態ではなく、借りている状態になることを理解しておきましょう。
固定資産税など所有者としての負担は原則なくなりますが、増改築や設備交換を自由に行えるとは限りません。
| 項目 | 売却前 | リースバック後 |
|---|---|---|
| 所有者 | 本人 | 買主 |
| 住まい方 | 持ち家 | 賃貸住宅 |
| 主な支払い | 住宅ローン・固定資産税など | 家賃・契約上の費用など |
| 改修の自由度 | 原則として所有者判断 | 貸主の承諾が必要な場合がある |
2. リースバックが選ばれる理由と利用に向く人
リースバックは、資金調達と住み続けたいという希望を両立させたい人に選ばれる方法です。ただし、長期間の家賃負担や相続への影響もあるため、利用目的と今後の暮らし方を明確にして検討する必要があります。
2-1. 老後資金を確保したい人
年金収入だけでは生活費や医療費に不安がある場合、リースバックで自宅を売却し、老後資金を確保する選択肢があります。自宅を手放しても転居しないため、地域とのつながりや生活環境を保ちやすい点はメリットです。
ただし、家賃を継続して支払えるかを確認しなければなりません。月額家賃が10万円なら、年間では120万円、10年間では1,200万円となります。
2-2. 住み替えを周囲に知られたくない人
売却後も同じ家に住めるリースバックは、近隣や知人に住み替え・売却の事情を知られたくない場合にも検討されます。引っ越し作業や住所変更が不要で、子どもの通学や近所付き合いを大きく変えずに済む可能性があります。
ただし、登記上の所有者は変わるため、完全に事情を知られないことを保証する仕組みではありません。
2-3. 相続前に不動産を整理したい人
相続時に不動産を分けにくいことを心配し、生前に自宅を現金化したい場合にもリースバックは選択肢になります。現金であれば相続人間で分けやすい一方、自宅そのものを家族に残すことは難しくなります。
相続対策として考える場合は、家族の意向や遺言、税金面も含めて慎重に判断しましょう。
- 相続人が自宅を引き継ぐ予定があるか
- 売却代金をどのように管理・分配するか
- 家賃を将来も払い続けられるか
- 買戻しの必要性と条件があるか
3. 契約前に知るべきリースバックのメリット
リースバックには、資金を確保しながら生活環境を維持しやすいメリットがあります。一方で、持ち家から賃貸住宅へ変わるため、将来の住居費や契約条件を踏まえて、通常売却とも比較することが大切です。
3-1. 引っ越し費用を抑えられる
リースバックでは、売却後も原則として同じ家に住み続けるため、引っ越し代、荷造り、不用品処分、新居の初期費用などを抑えやすくなります。
高齢の方や、家財が多く移転の負担が大きい方にとっては、生活上の負担を減らせる可能性があります。
ただし、将来退去する可能性もあるため、契約期間や再契約条件は確認が必要です。
3-2. 固定資産税の負担がなくなる
自宅を売却すると所有権が買主へ移るため、原則として固定資産税や都市計画税など、所有者に課される税金の負担はなくなります。また、建物や設備に関する大規模修繕の負担が貸主側となる契約もあります。
ただし、修繕費の分担は一律ではありません。
| 確認項目 | 売却前の持ち家 | リースバック後 |
|---|---|---|
| 固定資産税 | 原則として所有者が負担 | 原則として買主である所有者が負担 |
| 毎月の住居費 | 住宅ローン等 | 家賃 |
| 設備の小修繕 | 所有者が対応 | 契約内容により異なる |
| 屋根・外壁等の大規模修繕 | 所有者が対応 | 契約内容を要確認 |
3-3. 売却後の住まいを探す手間が減る
通常売却では、売却と並行して新居を探し、引渡し時期を調整する必要があります。リースバックなら住まい探しを急がずに済むため、売却後の生活設計を考える時間を確保しやすくなります。将来的に住み替える予定がある場合でも、まず資金を確保してから新居を探すという進め方が可能です。
ただし、住み続けられる期限が定められている場合は、退去時期を見据えた準備が必要になります。
4. 後悔しないために確認したい注意点
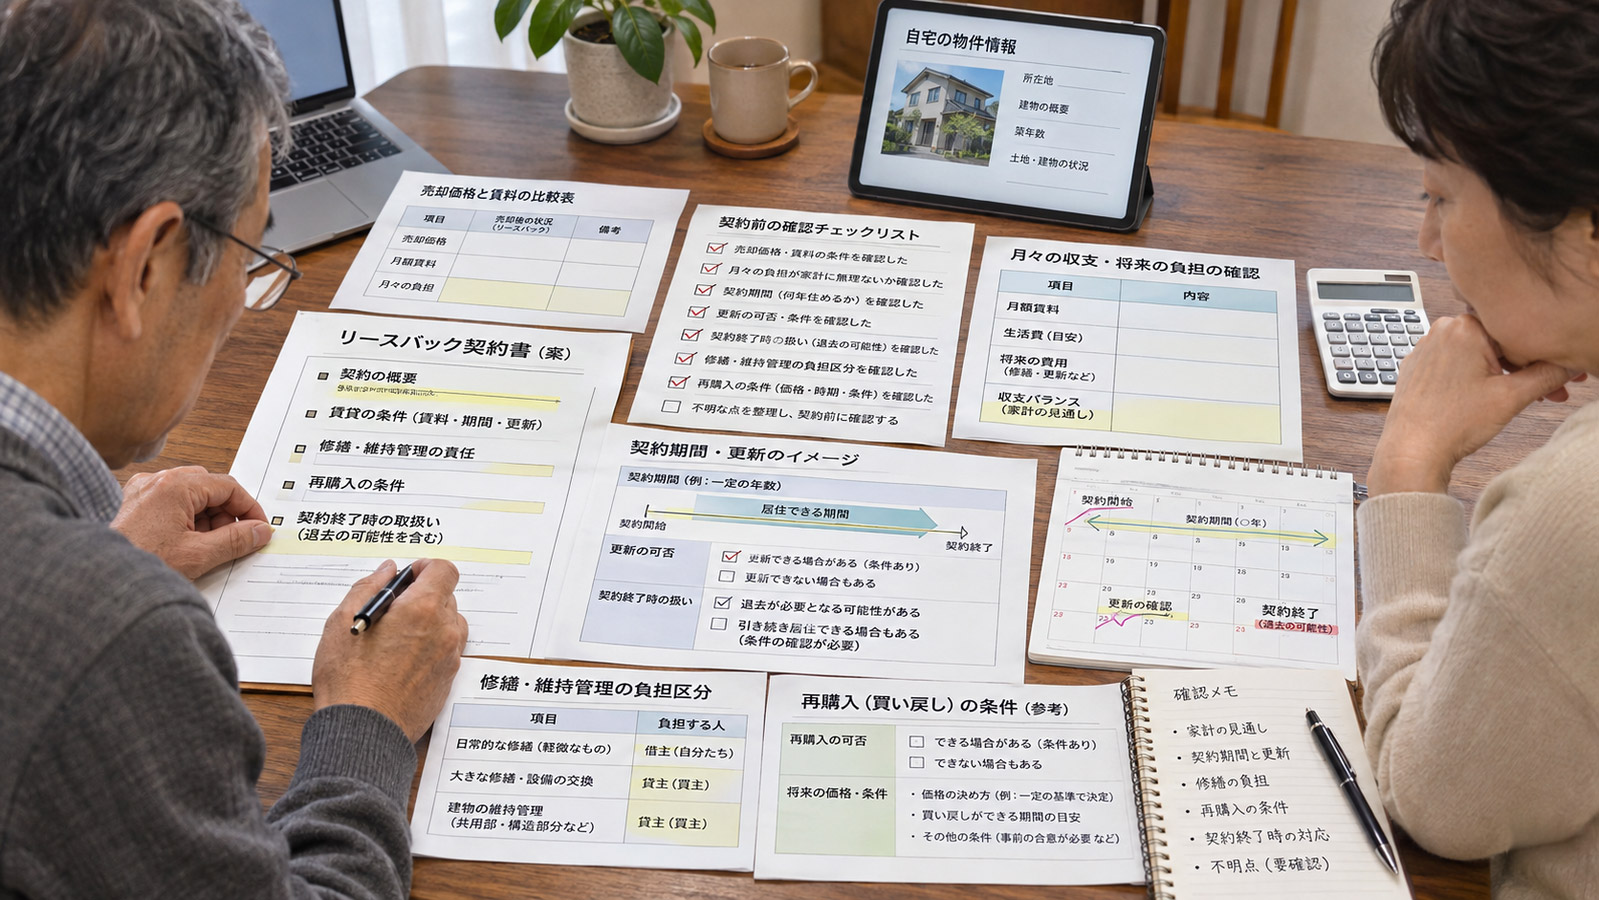
リースバックは便利な仕組みですが、売却価格、家賃、契約期間によっては負担が大きくなることがあります。
「住み続けられる」という説明だけで判断せず、契約書と将来の支出を具体的に確認することが後悔を防ぐポイントです。
4-1. 売却価格は通常売却より低くなる
リースバックの売却価格は、一般的な仲介による通常売却の相場より低くなります。買主は購入後に賃貸として運用し、将来的な再売却も見据えるため、物件の市場価格そのままで買い取りません。
リースバックを検討する際は、必ず通常売却の査定額も取得し、条件を比較しましょう。
- 通常売却で見込める価格
- リースバックでの買取価格
- 仲介手数料や諸費用の有無
- 売却後に必要となる毎月の家賃
- 将来の買戻し価格と条件
4-2. 家賃の支払いを続ける必要がある
リースバック後は住宅ローンの返済が終わる、または負担が軽くなる場合がありますが、代わりに毎月の家賃が発生します。家賃が周辺相場より高く設定される場合や、更新時に改定される可能性もあるため注意が必要です。
売却代金を受け取れても、家賃負担によって生活資金が減っていく可能性があります。
4-3. 契約期間と再契約条件を確認する
リースバックの賃貸借契約には、更新が見込める普通借家契約と、期間満了で終了する定期借家契約があります。
定期借家契約では、期間が終わった後に再契約できるかどうか、再契約時の家賃がどうなるかを確認する必要があります。「ずっと住める」と思い込まず、契約書で居住可能な期間を確かめましょう。
| 契約の種類 | 主な特徴 | 確認したい事項 |
|---|---|---|
| 普通借家契約 | 原則として更新が想定される契約 | 更新料、家賃改定、解約条件 |
| 定期借家契約 | 定めた期間で契約が終了する契約 | 再契約の可否、再契約条件、退 去時期 |
5. リースバックと住宅ローン返済が難しいときの選択肢
住宅ローンの返済が厳しい場合でも、リースバックだけが解決策ではありません。任意売却、リバースモーゲージ、通常売却などにも異なる特徴があります。資金状況、年齢、住み続ける期間、家族の希望を整理して比較しましょう。
5-1. 任意売却との違い
任意売却とは、住宅ローン残債が売却価格を上回る場合などに、金融機関の合意を得て不動産を売却する方法です。リースバックは売却後も賃貸として住み続ける仕組みであり、任意売却とは目的や契約内容が異なります。任意売却後に買主との合意があればリースバックとなるケースもありますが、必ず住み続けられるわけではありません。
5-2. リバースモーゲージとの違い
リバースモーゲージは、自宅を担保にして金融機関などから資金を借り入れ、契約者の死亡時などに自宅を売却して返済する仕組みです。リースバックは売却によって資金を得るのに対し、リバースモーゲージは借入である点が大きな違いです。対象年齢、対象物件、資金使途、相続時の扱いなどの条件を確認する必要があります。
| 項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 資金の受け取り方 | 自宅を売却して受け取る | 自宅を担保に借り入れる |
| 所有権 | 買主へ移転する | 原則として本人が維持する |
| 居住後の負担 | 家賃を支払う | 利息や契約条件に応じた負担 |
| 相続への影響 | 自宅を相続財産として残しにくい | 返済・担保処分の条件を確認する |
5-3. 通常売却が向いているケース
できるだけ高い価格で自宅を売却したい場合や、売却後に別の住まいへ移る予定が決まっている場合は、通常売却が向いていることがあります。
通常売却では買主を広く探せるため、リースバックの買取価格より高く売れる可能性があります。一方で、売却活動の期間や内覧対応、引っ越し先の確保が必要です。
- 売却価格をできるだけ重視したい人
- 売却後に住み替える意思がある人
- 長期の家賃負担を避けたい人
- 自宅を賃貸として借り続ける必要がない人
6. リースバックの利用を決めるまでの流れ
リースバックは、査定から契約までを急いで進めるのではなく、複数の条件を比較して判断することが重要です。
売却後の暮らしを具体的に試算し、家族とも共有しながら、自分に合う方法かを見極めましょう。
6-1. 査定で売却価格と家賃の目安を確認する
最初に、自宅の通常売却価格と、リースバックを利用した場合の買取価格・家賃の目安を確認します。査定額は事業者ごとに異なるため、1社だけの提示で決めず、複数の不動産会社に相談することが大切です。
売却代金と家賃をセットで比較し、何年間住む予定かを踏まえて収支を試算しましょう。
6-2. 契約条件を比較して売却先を選ぶ
売却先を選ぶ際は、提示された買取価格だけではなく、賃貸借契約の内容も比較します。特に、家賃、契約期間、更新または再契約の条件、修繕費、途中解約、買戻しの可否を確認してください。
買戻しを希望する場合は、売却価格と同額で買い戻せるとは限らないため、価格や計算方法を契約書で確認する必要があります。
- 売却価格と入金時期
- 毎月の家賃と管理費などの負担
- 普通借家契約か定期借家契約か
- 更新・再契約の条件
- 設備故障や修繕費の負担者
- 買戻し価格、期間、行使条件
- 契約解除時の違約金や手付金の扱い
6-3. 売買契約後に賃貸借契約を結ぶ
条件に納得できたら売買契約を締結し、所有権移転と代金決済を行います。
その後、または同時に買主と賃貸借契約を結び、借主として住み続ける流れです。契約後は簡単に取り消せない場合があり、解約時に違約金などが発生する可能性もあります。
| 手順 | 主な内容 |
|---|---|
| 査定・相談 | 通常売却価格、買取価格、家賃を確認する |
| 条件比較 | 契約期間、修繕、買戻し、解約条件を確認する |
| 売買契約 | 売却価格、引渡し日、費用負担を取り決める |
| 賃貸借契約 | 家賃、居住期間、更新・再契約条件を定める |
| 売却・居住開始 | 売却代金を受け取り、賃借人として住み続ける |
7. ファミティホームで納得できる住まいの選択を相談する
リースバックを検討するときは、売却だけでなく、住み替え先や相続、空き家などの課題も含めて考えることが大切です。南大阪を中心に不動産の幅広い相談に対応するファミティホームなら、状況に応じた選択肢を整理できます。
7-1. リースバックを含めた売却方法を比較する
リースバックが本当に適しているかを判断するには、通常売却、買取、住み替えなどを比較することが欠かせません。ファミティホームでは、不動産売却に関する相談を通じて、現在の住まいの状況や今後の暮らし方に合わせた選択肢を検討できます。
売却価格だけでなく、住み続ける場合の家賃負担や将来の住み替え計画も含めて整理しましょう。
7-2. 自宅の査定価格を確認する
リースバックを選ぶ前に、まず自宅が通常売却ではどの程度の価格になるのかを把握することが重要です。地域の取引事情や物件の状態によって適正な売却価格は変わるため、査定を通じて比較の基準をつくりましょう。
南大阪の地域情報を踏まえた査定を確認することで、売却価格と売却後の生活設計を考えやすくなります。
| 相談したい内容 | 確認するポイント |
|---|---|
| 通常売却 | 市場での売却見込み額、売却期間、必要費用 |
| 不動産買取 | 早期売却の可否、買取価格、引渡し条件 |
| リースバック | 売却価格、家賃、居住期間、買戻し条件 |
| 住み替え | 新居の予算、売却とのタイミング、賃貸・購入の比較 |
7-3. 住み替え先の物件を探す
リースバックではなく住み替えを選ぶ場合、売却と新居探しをまとめて進めることで、資金計画や時期の調整がしやすくなります。
ファミティホームでは、中古物件や賃貸物件の検索、住み替え、リフォームなどを含めた相談が可能です。
現在の自宅をどう活用・売却するか、新しい住まいをどこにするかを一緒に検討し、無理のない住まい選びにつなげましょう。
まとめ
リースバックは、自宅を売却して資金を確保しながら同じ家に住み続けられる選択肢です。
ただし、売却価格だけで判断せず、毎月の家賃を無理なく払い続けられるか、賃貸借契約の期間・更新条件・将来の退去条件に納得できるかを軸に検討しましょう。
住宅ローン残債や老後資金、相続、住み替えの予定も含め、通常売却や任意売却、リバースモーゲージと比較することが大切です。
ファミティホームでは自宅の査定から売却方法の比較、住み替え先の物件検索まで総合的にご相談いただけます。
まずは現在の住まいの価値と条件を確認し、ご家族に合う選択を見つけましょう。
