

不動産マガジンBLOG
家を売るときにかかる費用は?仲介手数料・税金・諸費用を解説
家を売るとき、「結局いくら費用がかかるの?」「売却代金から何が引かれて、手元にいくら残る?」と不安になる方は多いはずです。不動産売却では仲介手数料や税金だけでなく、登記やローン関連などの諸費用もあり、支払いのタイミングも場面ごとに異なるため、全体像がつかみにくいのが理由です。
この記事では、売却の流れに沿って発生する費用を整理し、仲介手数料の計算方法や税金のポイント、見落としがちな費用と節約のコツまでわかりやすく解説します。あらかじめ必要額を把握することで、資金計画が立てやすくなり、想定外の出費により資金捻出に困るようなケースを防げます。リスクを減らせます。
1. 家を売るときにかかる費用は何がある?仲介手数料・税金・諸費用をわかりやすく解説
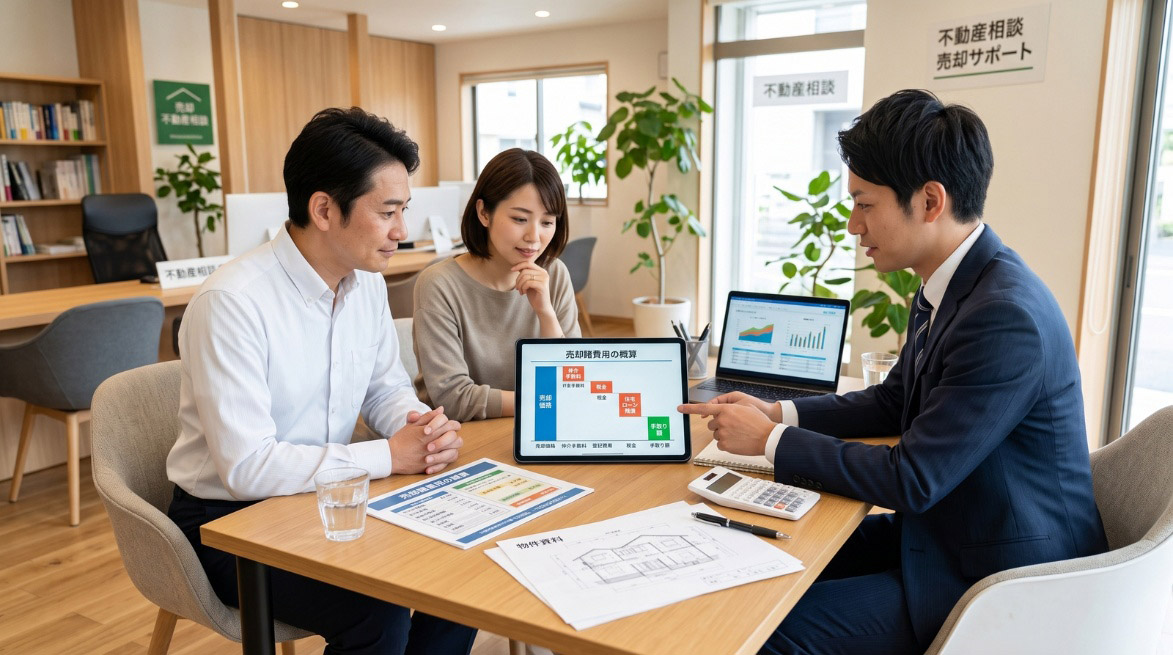
家を売る費用は「売却価格から差し引かれるもの」と「状況次第で追加になるもの」に分けて考えると整理しやすいです。不動産売却では、査定額や成約価格だけを見ていると、あとで「思ったより手元に残らない」となりがちです。ここでは、不動産売却の諸費用の全体像と、手取り額の考え方を先に押さえます。
1-1. 結論として必要になる費用
結論として、家を売る費用は「仲介手数料」「登記関連」「税金」「住宅ローン関連」「必要に応じた実費」に大別できます。理由は、売買が成立したことに対する報酬・公的手続き・課税関係・ローン完済の手続きが、売主側で避けられない場面があるためです。具体的には次のイメージです。
- 仲介手数料(不動産会社に支払う成功報酬。上限の目安あり)
- 登記費用(抵当権抹消、住所や氏名の変更登記など)
- 税金(印紙税、利益が出た場合の譲渡所得に対する税金)
- 住宅ローン関連(残債の完済、金融機関手数料が発生するケース)
- 状況により必要(測量、解体、修繕・クリーニング等)
注意点として、譲渡所得税は「売却価格そのもの」にかかるのではなく、利益(譲渡所得)が出た場合に限って課税されます。
1-2. 売却代金から差し引かれるタイミング
不動産売却の諸費用は、いつ支払うかで資金繰りの難易度が変わります。理由は、費用の多くが「引き渡し(決済)時に売却代金から精算される」一方で、契約書作成時など先に現金が必要なものもあるためです。代表的なタイミングを整理すると次の通りです。
| 場面 | 主な費用(例) | 支払いイメージ |
|---|---|---|
| 売り出し前 | 測量・解体・簡易修繕など(必要時) | 先払いが多い |
| 契約時 | 印紙税(紙の契約書の場合) | 契約書作成時 |
| 引き渡し時 | 仲介手数料、抵当権抹消の登記費用、ローン完済に伴う精算 | 売却代金から差し引き精算が多い |
| 売却後 | 譲渡所得に対する税金(該当時) | 確定申告後に納税 |
1-3. 手元に残る金額の考え方
手取り額は「売れる価格」ではなく「売却価格から、売却にかかる費用・ローン残高・必要な税金を引いた金額」で考えます。理由は、ローンが残る家を売る場合、抵当権(ローンの担保)の抹消のために完済が前提となり、売却代金がそのまま自由に使えるお金ではないためです。
基本式は次のイメージです。手取り額=売却価格-売却にかかる費用-住宅ローン残高-必要な税金注意点として、費用や税額は物件・契約条件・所有期間・控除の可否で変わるため、査定段階で「概算の手取り」まで試算しておくことが重要です。
2. まず押さえたい売却の流れと支払いが発生する場面を、資金不足を避ける観点で整理し、家を売る費用の全体を見える化する
家を売る手続きは、売り出し準備→売買契約→決済・引き渡し→(必要なら確定申告)という順に進みます。不動産売却の諸費用はこの流れの中に分散して発生するため、「いつ」「何が」必要かを先に把握すると、無理のない資金計画になります。
2-1. 売り出し前に発生する費用
売り出し前に発生しやすいのは、物件を売れる状態に整えるための実費です。理由は、境界が不明確だと買主が不安になりやすい、建物の状態によっては内見の印象が下がるなど、売却活動そのものに影響するためです。
具体例としては、土地の測量、不要物撤去、場合によっては解体、軽微な補修などがあります。
注意点として、これらは「必ず必要」とは限らず、物件状況と販売戦略で最適解が変わります。
先に支出してから売れないリスクもあるため、不動産会社に優先順位と回収可能性(売却価格への影響)を確認してから判断すると安心です。
2-2. 契約時に発生する費用
契約時に代表的に発生するのは、売買契約書を紙で作成する場合の印紙税です。理由は、一定の金額が記載された課税文書として契約書が扱われ、印紙を貼って消印する必要があるためです。
例えば契約金額が1,000万円超5,000万円以下なら、軽減措置の適用時は1万円となります(軽減は期限があるため最新要件の確認が必要です)。
2-3. 引き渡し時に発生する費用
引き渡し(決済)時は、家を売る費用の中でも金額が大きくなりやすい精算が集中します。理由は、売却代金の受領と同時に、仲介手数料の支払い、抵当権抹消登記、住宅ローン完済などをまとめて行うのが一般的だからです。当日の主な支払い・精算を整理すると次の通りです。
- 仲介手数料(不動産会社へ。契約時と決済時の分割の場合も)
- 登記費用(抵当権抹消、住所氏名変更が必要ならその登記)
- 司法書士報酬(登記を依頼する場合)
- 住宅ローン残債の完済(売却代金から充当するケースが多い)
注意点として、売却価格よりローン残高と諸費用の合計が多い場合、自己資金の持ち出しが必要になる可能性があります。
3. 仲介手数料はいくら?上限の考え方と速算式、800万円以下特例も含めて家を売る費用の中で最も大きくなりやすい項目を整理する
仲介手数料は、不動産会社に仲介を依頼して売買が成立したときに発生する成功報酬です。不動産売却の諸費用の中でも割合が大きくなりやすいため、上限のルールと計算の見方を先に押さえると「手取り」の誤差が小さくなります。
3-1. 仲介手数料の上限
仲介手数料には法律に基づく上限があり、不動産会社が自由に上乗せできるものではありません。理由は、取引当事者の負担が過大にならないよう、上限が定められているためです。
国土交通省でも計算例が示されており、例えば物件価格1,000万円の場合、上限の目安は税込39万6,000円という計算になります。また、800万円以下の物件には仲介手数料の特例があり、条件により税込33万円以内となる場合があります。
3-2. 速算式による計算
400万円を超える一般的な取引では、上限の目安として「売却価格×3%+6万円+消費税」という速算式がよく使われます。理由は、段階式の上限計算を簡便に見積もるためで、査定段階の概算には便利だからです。ただし、これはあくまで上限額の目安であり、個別の契約条件で変わる可能性があります。
| 売却価格帯(目安) | 仲介手数料の見方 | 注意点 |
|---|---|---|
| 800万円以下 | 特例により税込33万円以内の可能性 | 適用条件の確認が必要 |
| 400万円超 | (上限目安)売却価格×3%+6万円+消費税 | 上限の速算であり確定額ではない |
注意点として、消費税は仲介手数料に対して課税されるため、「3%+6万円」の部分だけで見ないようにしましょう。
3-3. 支払い時期と支払い先
仲介手数料は、不動産会社へ支払います。理由は、売主と買主の間に入って広告・内見対応・条件調整・契約書類の調整などを行い、売買成立に至った対価だからです。
支払い時期は、契約時と引き渡し時に分けるケース、引き渡し時にまとめるケースなどがあります。
具体例として、契約時に半金、決済時に残り半金という運用も見られます。注意点として、支払い条件は媒介契約や会社の運用で異なるため、見積書や媒介契約の説明で「いつ」「いくら」「税込か」を明確にしておくと安心です。
4. 税金はいくら?譲渡所得税は利益に課税される点と、印紙税は契約形態で変わる点を押さえ、家を売る費用の誤解を減らす
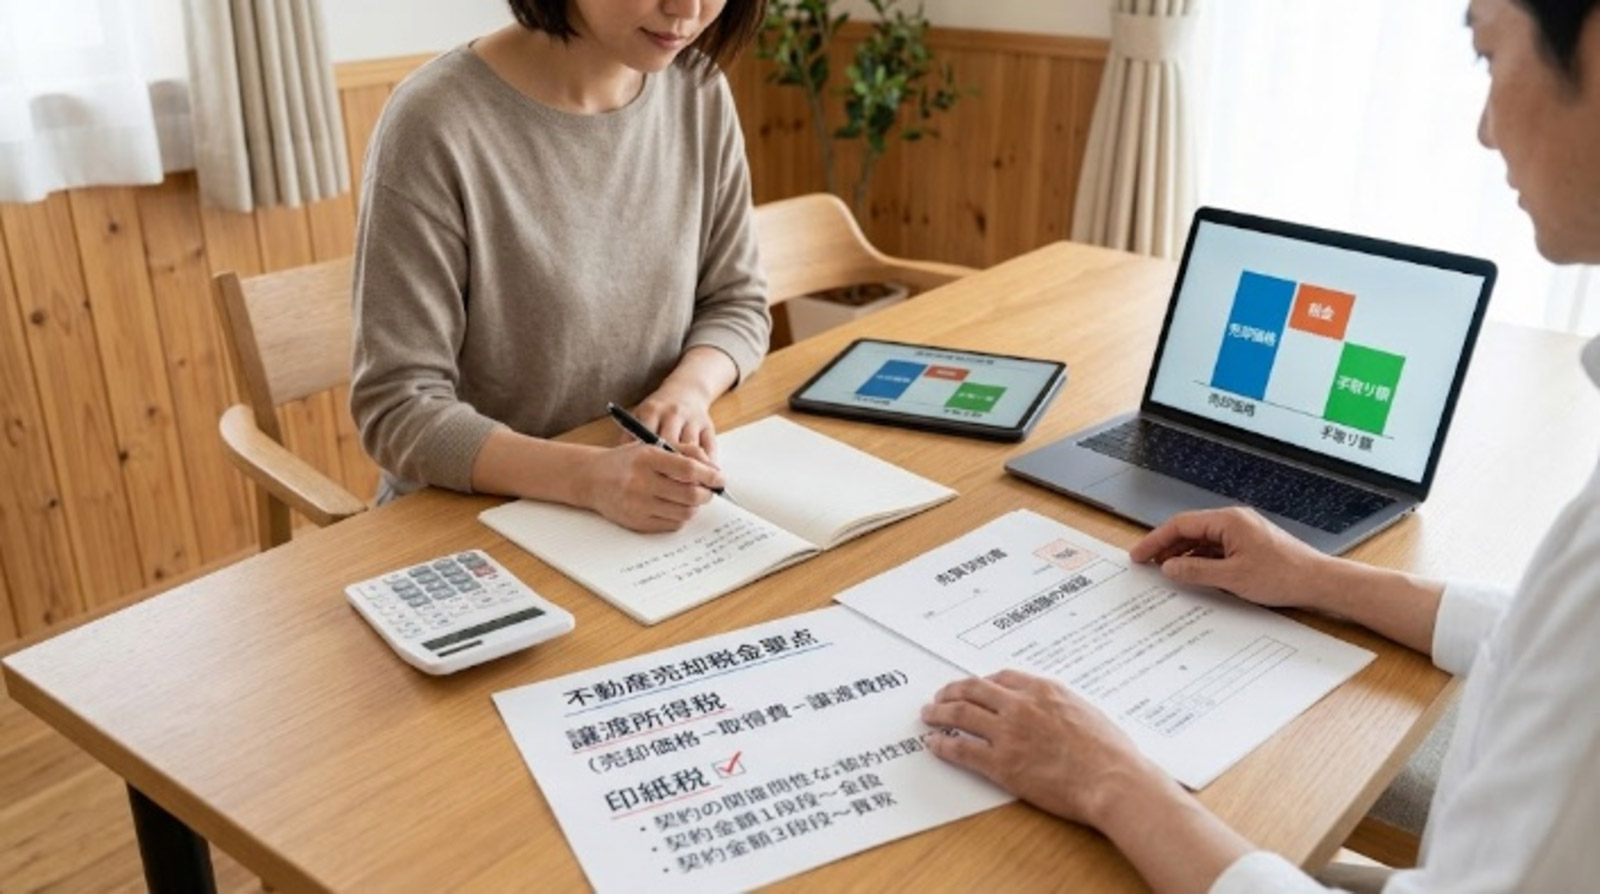
税金は「必ずかかるもの」と「条件によりかかるもの」が混在します。特に譲渡所得に対する税金は、売却価格ではなく利益の有無で決まるため、ここを誤解すると手取り計算が大きくずれます。
4-1. 譲渡所得税がかかる条件
譲渡所得に対する税金は、家を売って利益(譲渡所得)が出た場合にかかる可能性があります。理由は、課税対象が売却価格そのものではなく、「売却で得た利益部分」として計算されるためです。
譲渡所得は一般に、売却価格-取得費-売却に直接かかった費用-特別控除、という考え方で整理します。仲介手数料や売主が負担した印紙税などは、譲渡費用に含められる場合があります。
注意点として、取得費(購入時の代金や諸費用)の資料が不足すると計算が難しくなるため、売買契約書や領収書等をできる範囲で集めておきましょう。
4-2. 特例で税負担を減らす方法
一定の要件を満たす自宅(マイホーム)の売却では、最高3,000万円の特別控除を利用できる場合があります。理由は、居住用財産の譲渡について税負担を調整する制度が設けられているためです。
この控除が使えると、譲渡所得が圧縮され、結果として譲渡所得税の負担が軽くなる可能性があります。
- 「自宅の売却」であることなど、制度の適用条件がある
- 売却した年の確定申告で手続きが必要になるケースが多い
- 他の特例との併用可否など、個別判断が必要な点がある
注意点として、適用できるかは個別事情で変わるため、売却前から不動産会社・税務の窓口等で確認し、断定せずに準備することが大切です。
4-3. 印紙税の金額
印紙税は、紙の不動産売買契約書を作成する場合にかかります。理由は、契約書が課税文書に該当し、契約金額に応じた収入印紙の貼付が必要になるためです。
例えば、契約金額が1,000万円超5,000万円以下なら、軽減措置の適用時は1万円とされています。
注意点として、契約書を複数通作成する場合の扱いなど、実務の運用はケースがあるため、契約前に負担者と必要部数を確認しましょう。
5. 見落としがちな登記・ローン・修繕などの不動産売却の諸費用を棚卸しし、削れる費用と削るべきでない費用を区別して手取りを守る
仲介手数料と税金以外にも、家を売る費用には細かな項目が積み上がります。特に登記や住宅ローン周りは、売却の成立そのものに関わるため「知らなかった」では済みにくい領域です。
一方で、修繕やクリーニングは、やり方次第で費用対効果が変わります。
5-1. 登記に関する費用
住宅ローンが残っている家を売る場合、抵当権抹消登記が必要になるのが一般的で、登記費用が発生します。理由は、抵当権が残ったままだと買主が安心して購入できず、所有権移転の前提が整わないためです。手続き自体は自分で行うことも可能ですが、司法書士に依頼する場合は報酬が必要になります。
また、登記簿上の住所・氏名が現在と異なる場合は、変更登記が別途必要になることがあります。注意点として、必要な登記が複数になると想定より費用が増えるため、早めに登記事項(登記簿の記載)を確認しましょう。
5-2. 住宅ローン関連の費用
住宅ローンが残っている場合は、売却代金で完済できるかを最優先で確認します。理由は、ローンを完済して抵当権を抹消できないと、原則としてスムーズな引き渡しが難しくなるためです。
売却価格から諸費用とローン残高を引いた「概算手取り」を、査定時点で作っておくと判断が早くなります。
- 金融機関のローン残高(最新の残高証明などで確認)
- 完済日までの利息や、繰上返済・完済に伴う手数料の有無
- 自己資金の持ち出しが必要になるライン(赤字の分岐点)
注意点として、売却が決まってから残高を確認すると資金計画が崩れやすいので、売り出し前に数字をそろえるのが安全です。
5-3. 修繕とクリーニング費用
修繕やクリーニングは、必須ではないものの、売却価格や売れやすさに影響し得る費用です。理由は、内見時の印象が購入判断に直結しやすく、結果として値引き交渉の強さにも影響するためです。
ただし、過度なリフォームは費用回収できないこともあるため、判断が重要になります。
| 項目 | 期待できる効果 | 注意点 |
|---|---|---|
| ハウスクリーニング | 第一印象の改善、内見の成約率向上が期待 | やりすぎより要所(水回り等)優先 |
| 軽微な補修 | 不具合の不安を減らし、交渉材料を減らす | 構造的な修繕は見積と効果を要検討 |
| リフォーム | 場合により付加価値 | 費用が大きく回収できないリスク |
注意点として、修繕の要否は物件の状態とターゲット(買主像)で変わるため、不動産会社と「やる範囲」「売出価格への反映」をセットで検討しましょう。
6. 費用で損しない不動産会社の選び方とファミティホームでできることを、見積の透明性・販売戦略・相談窓口の広さから比較できる形で整理する
家を売る費用は、制度上避けにくいものがある一方で、見積の出し方や販売戦略で「結果の手取り」が変わる余地もあります。そのため、不動産会社は査定額の高さだけでなく、諸費用の説明の明確さや、売却後まで含むサポート範囲で比較するのが安全です。
6-1. 見積書で確認する項目
見積書(または費用明細)の確認は、手取り額の誤差を減らす最短ルートです。理由は、仲介手数料・登記・印紙税・必要に応じた作業費などが一式で見えると、「いつ」「いくら」必要かが明確になるためです。次の観点でチェックすると比較がしやすくなります。
- 仲介手数料:税込表示か、上限計算の前提が明記されているか
- 登記費用:抵当権抹消、住所氏名変更の要否が反映されているか
- 印紙税:負担方法が整理されているか
- 測量・解体・修繕:必須なのか任意なのか、根拠があるか
- ローン残高:概算手取りの試算に含まれているか
注意点として、税金(譲渡所得税)は個別条件で変わるため、見積時点では「目安・前提条件付き」での案内になりやすい点も踏まえて確認しましょう。
6-2. 高く売るための販売戦略
高く売るには、単に強気の価格を出すのではなく、売れる根拠のある戦略が必要です。理由は、売出価格が市場とかけ離れると売却期間が延び、結果として値下げや機会損失が増え、手取りが目減りすることがあるためです。戦略の比較は、提案の中身で行うと判断しやすくなります。
| 比較ポイント | 確認したい内容 | 注意点 |
|---|---|---|
| 査定根拠 | 周辺成約事例、需給、物件の強み弱み | 「高い査定額」だけで決めない |
| 販売方法 | 広告方針、内見導線、写真・図面の作り込み | 費用対効果を説明できるか |
| 価格調整 | 値下げの基準、タイミング、想定シナリオ | 長期化時の方針が重要 |
注意点として、「早く売る」と「高く売る」はトレードオフになり得るため、住み替え時期やローン状況と合わせて優先順位を決めましょう。
6-3. ファミティホームの査定サポート
不動産会社選びでは、売却だけでなく周辺の課題まで一緒に相談できるかが、結果として費用のムダを減らすことがあります。ファミティホームは南大阪を中心とした地域密着の不動産サービスとして、売却・購入・賃貸・リフォームなどを幅広く相談できる総合窓口を掲げています。
相続した実家、空き家、土地、住み替えなど、売却理由が複雑なケースでも、地域情報を踏まえた提案を受けられる可能性があります。注意点として、具体的な費用や手取りは物件と条件で変わるため、査定時に「売却価格」だけでなく「不動産売却の諸費用とローンを差し引いた概算手取り」までセットで確認しましょう。
7. 家の売却費用を把握して資金計画を立てよう
家を売る費用は、仲介手数料・登記費用・税金・住宅ローン残高などが重なり、売却価格=手取り額になりません。そのため、査定を取る段階で「売却価格」「不動産売却の諸費用」「住宅ローン残高」「税金が発生する可能性」を同じ表で並べ、概算手取りを見える化しておくことが重要です。
住み替えを考えている場合は、手取りが次の購入予算に直結するため、資金計画がより大切になります。不安があるときは、不動産売却査定とあわせて、土地や空き家の相談、住み替え相談、リフォーム相談まで一体で確認できる窓口に相談し、条件整理から進めると判断がしやすくなります。
まとめ
家を売るときの費用は、仲介手数料・税金・登記やローン精算などの諸費用が中心で、売却代金から差し引かれる支出と手出しが必要な支出を分けて把握することが結論です。
判断基準は「手元に残る金額=売却価格-不動産売却の費用-残債」の構図で、譲渡所得税の発生条件や特例適用、見積書の内訳(登記・抵当権抹消、印紙、繕い、クリーニング)を確認する点にあります。
売る前に概算の資金計画を作り、複数社の査定で差額と根拠を比較してください。住み替え、相続・空き家、リフォームの相談も含め、ファミティホームの無料査定・総合相談で最適な売却戦略を確認しましょう。
